Comprar pra alugar
R$ 650/mês
é o que sobra pra você pagar depois que o aluguel entra. O imóvel de R$ 500 mil paga a maior parte da própria parcela.
Consórcio imobiliário para investimento. Responda 4 perguntas e o Caio monta o plano com os números do grupo que está aberto agora.
Caio ViníciusSócio-fundador da Valenza · monta a sua simulação pessoalmente
Um crédito de R$ 500 mil, no mesmo prazo. De um lado o financiamento do banco, do outro o consórcio.
R$ 375.898,13
Exemplo ilustrativo. Financiamento pelo sistema SAC, 240 meses, 10,5% ao ano. Consórcio: grupo de 237 meses, taxa de administração de 25% e fundo de reserva de 0,5%. Valores sujeitos à tabela vigente e às condições do grupo no momento da adesão.
Consórcio aqui não é só a forma de comprar. É ferramenta de investimento, e cada caminho devolve uma coisa diferente.
Comprar pra alugar
R$ 650/mês
é o que sobra pra você pagar depois que o aluguel entra. O imóvel de R$ 500 mil paga a maior parte da própria parcela.
Revender a carta
R$ 125 mil
é o ágio médio de 25% sobre uma carta de R$ 500 mil vendida já contemplada.
Rentabilizar o crédito
1% ao mês
é cerca do que o crédito rende depois de contemplado, enquanto você escolhe o imóvel certo.
Comprar na planta
Sem juros
a compra acompanha o prazo da obra, sem financiamento bancário e sem precisar de entrada.
20de 21 contemplações
Em cada assembleia do grupo, 21 pessoas são contempladas. Vinte delas por lance, uma por sorteio.
Quem tem um valor disponível antecipa a contemplação. Quem não tem, planeja o lance ao longo do plano. Nos dois casos o caminho é montado antes, não descoberto depois.
Ver o meu caminho →
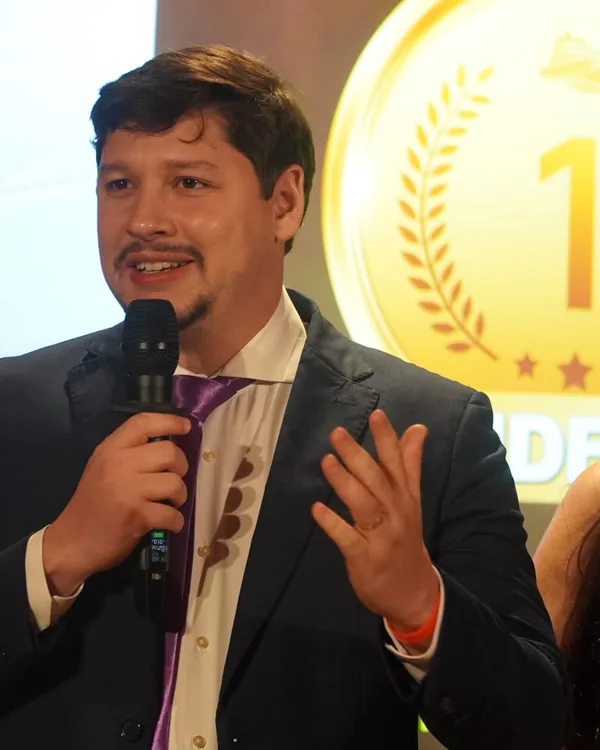
Caio Vinícius e Igor são sócios da Valenza e vieram de uma das maiores administradoras de consórcio do país. Mais de R$ 35 milhões em crédito comercializados pelos sócios em 2025, de cartas de R$ 45 mil a operações de R$ 2 milhões.
A simulação é montada por eles, com a tabela do grupo na mão. Não é robô de site.
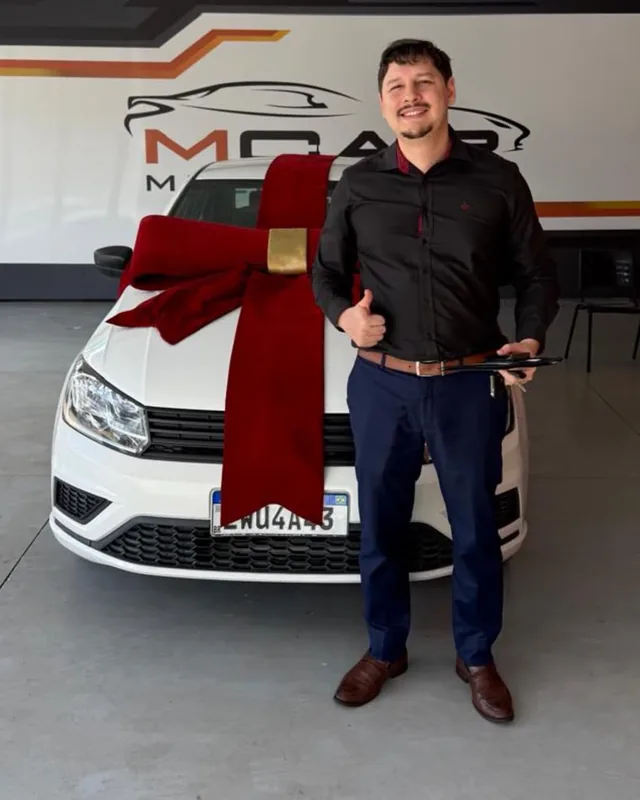
Um investidor montou R$ 1,08 milhão em crédito com nove cartas de R$ 120 mil. A operação inteira foi planejada aqui.
Caso real. Nome preservado a pedido do cliente.As cinco dúvidas que aparecem em toda conversa, respondidas antes de você precisar perguntar.
Não. Consórcio não é empréstimo e não libera dinheiro na conta. É uma compra planejada: você paga parcelas até ser contemplado e usa o crédito pra comprar o imóvel. Se o que você precisa é dinheiro rápido, não é isso que a gente faz.
No financiamento o banco empresta o dinheiro e cobra juros por isso. No consórcio um grupo se junta pra comprar, e o que existe é taxa de administração, não juros. Na prática, pelo mesmo imóvel e no mesmo prazo, a diferença passa de R$ 375 mil, e não é exigida entrada.
Dá pra transferir a cota pra outra pessoa, que costuma ser o caminho mais rápido, ou pedir a saída do grupo e receber os valores conforme o regulamento. Não é uma decisão barata, e por isso a gente monta o plano no tamanho que cabe no seu orçamento desde o começo.
Sim, para imóvel residencial e dentro das regras do FGTS. Dá pra usar pra dar lance e antecipar a contemplação, ou pra complementar o valor do imóvel na hora da compra. Na conversa a gente confere se o seu caso se enquadra.
Não. A simulação é sua, dá pra levar pra casa e decidir com calma, com quem você decide as coisas. O que muda com o tempo é o valor do crédito, que acompanha a variação do índice, e a sua posição no grupo. Por isso vale entender o número hoje, mesmo que a decisão venha depois.
Quatro perguntas, quarenta segundos. O Caio responde com a simulação montada pro seu objetivo, com os números do grupo que está aberto.
Caio ViníciusResponde você pessoalmente, pelo WhatsApp